Догнать и перегнать: активность на рынке лизинга в 2010 году превзошла все прогнозы, мы на-
блюдаем уже не восстановление, а новый этап роста. Сумма новых сделок выросла в 2,3 раза по
сравнению с 2009 годом до 725 млрд рублей. Совокупный лизинговый портфель увеличился на 23% и
составил 1 108 млрд рублей. Быстрому росту рынка способствовали, прежде всего, стабилизация фи-
нансового состояния лизингополучателей, агрессивная политика лизингодателей с госучастием, а также
смягчение критериев риск-менеджмента лизинговыми компаниями.
Столь желанная стабильность: отсутствие шоков в экономике способствовало наращиванию
инвестиционной активности предприятий, реализуемой в том числе через лизинг. По предвари-
тельной оценке Росстата, увеличение инвестиций в основные фонды составило 6% в 2010 году. К ин-
тенсивному росту масштабов деятельности лизингодателей подталкивали также сократившийся в кризис
портфель и снижение уровня просроченной задолженности.
Государственное наступление: на долю лизинговых госкомпаний (в том числе «дочек» гос-
банков) в 2010 году пришлось почти 50% объема нового бизнеса. В 2009 их доля была в два раза
ниже - 25,4%, в 2008 - только 13,7%. Такая экспансия, на наш взгляд, обусловлена тремя факторами:
реализацией через данные компании госпрограмм поддержки отдельных отраслей, новым амбициозным
топ-менеджментом и недорогим масштабным фондированием. Однако на растущем рынке места пока
хватает всем: несмотря на рост концентрации сделок, 63% лизингодателей-респондентов отметили, что
не вступали в конкуренцию с государственными ЛК.
Быстрая оттепель: уже в прошлом году, сразу же после кризиса, началась массовая либе-
рализация критериев риска по сделкам, которые были существенно ужесточены в 2008-2009
годах. Многие лизингодатели снизили требования к уровню аванса, ликвидности предмета лизинга,
сроку деятельности, финансовым показателям клиента. Среди видов обеспечения сделок в 2010 году
значительно увеличилась только доля поручительств юридических и физических лиц.
Вынужденный апгрейд: кризис 2008-2009 годов заставил лизингодателей усовершенствовать
системы управления рисками. В 2009 году сразу 11 компаний создали в своей структуре отделы риск-
менеджмента (до кризиса их создавалось не более 7 в год). В прошлом году еще 2 компании создали
отделы, а 10 ввели дополнительные процедуры и регламентирующие документы по управлению рисками.
Маловато будет: несмотря на ряд улучшений, система риск-менеджмента в целом на рынке
далека от совершенства. Все еще менее половины компаний на рынке имеют в своей структуре отдел
риск-менеджмента, и менее 60% - нормативные документы по управлению рисками. Более 2/3 ком-
паний не устанавливают лимитов по сделкам в отношении размера собственных активов или капитала,
столько же не формируют отчет об управлении рисками в рамках управленческой отчетности. 40% ком-
паний - участников опроса «Эксперта РА» считают, что лизингодателям не нужно создавать резервы и
отражать в отчетности уровень просроченной задолженности.
Ждем реванша: по оценке «Эксперта РА», при отсутствии негативных законодательных и нало-
говых изменений (в частности отмены ускоренной амортизации) объем новых сделок в 2011 году
может достигнуть 1 трлн рублей, что сопоставимо с докризисным 2007 годом. Темпы прироста объе-
ма новых сделок снизятся по сравнению с 2010 годом до 40-50%, что будет обусловлено отсутствием «эф-
фекта низкой базы». Стимулами роста выступает высокая потребность предприятий в обновлении основных
фондов, а также приемлемый уровень процентных ставок по заемным ресурсам. В 2012 году, на наш взгляд,
рынок может вырасти еще на 10-30%.__
Авторы.................................................................... | 1 |
Анонсы................................................................... | 2 |
Резюме..................................................................... | 4 |
Методология исследований рынка лизинга и составления рэнкингов лизинговых компаний..........6 |
|
I. Рынок лизинга по итогам 2010 года..................8 1.1. Динамика рынка........................ 8 |
|
1.2. Лидеры рынка: госкомпании в авангарде . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 9
1.3. Территориальное распределение сделок . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 11
1.4. Сегменты оборудования . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 12
II. Риск-менеджмент . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 16
2.1. Позитивное влияние кризиса . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 16
2.2. Рост не должен быть беспечным . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 19
2.3. Информация только по запросу . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 21
2.4. Спорный резерв . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 22
III. Прогноз развития рынка: триллионный рубеж . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 24
Приложение 1. Рэнкинг лизинговых компаний России по итогам 2010 года. . . . . . . . . . . . . . . . . . 25
Приложение 2. Интервью с партнерами исследования . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 32
Рейтинги финансовой устойчивости лизинговых компаний «Эксперта РА» . . . . . . . . . . . . . . . . . . . 39
Рейтинговое агентство «Эксперт РА» . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 41Авторы.................................................................... | 1 |
Анонсы................................................................... | 2 |
Резюме..................................................................... | 4 |
Методология исследований рынка лизинга и составления рэнкингов лизинговых компаний..........6 |
|
I. Рынок лизинга по итогам 2010 года..................8 1.1. Динамика рынка........................ 8 |
|
1.2. Лидеры рынка: госкомпании в авангарде . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 9
1.3. Территориальное распределение сделок . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 11
1.4. Сегменты оборудования . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 12
II. Риск-менеджмент . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 16
2.1. Позитивное влияние кризиса . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 16
2.2. Рост не должен быть беспечным . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 19
2.3. Информация только по запросу . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 21
2.4. Спорный резерв . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 22
III. Прогноз развития рынка: триллионный рубеж . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 24
Приложение 1. Рэнкинг лизинговых компаний России по итогам 2010 года. . . . . . . . . . . . . . . . . . 25
Приложение 2. Интервью с партнерами исследования . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 32
Рейтинги финансовой устойчивости лизинговых компаний «Эксперта РА» . . . . . . . . . . . . . . . . . . . 39
Рейтинговое агентство «Эксперт РА» . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 41
Бизнес-план лизинговой компании (с финансовой моделью)
АМИКО
45 000 ₽
Маркетинговое исследование рынка аренды и лизинга медицинского оборудования в России 2018-2022 гг., с прогнозом до 2027 г.
Компания Гидмаркет
99 000 ₽
База ТОП-100 предприятий отрасли. Аренда и лизинг автотранспортных средств
Компания Гидмаркет
99 000 ₽
Прогноз развития рынка аренды и лизинга железнодорожного транспорта в текущей экономической ситуации в России (с обновлением)
Компания Гидмаркет
99 000 ₽
По данным исследования «Анализ рынка фиников в России - 2026. Показатели и прогнозы», подготовленного Tebiz, ресурсная база рынка полностью сформирована за счет зарубежных поставок при полном отсутствии промышленного собственного выращивания. Вся продукция поступает по внешним торговым каналам, при этом Центральный федеральный округ аккумулирует 67% всего ввоза в стоимостном и физическом выражении. Москва и Московская область выступают ключевым распределительным узлом для поступающих товарных партий, перераспределяя объемы по регионам страны.
Статья, 13 октября 2026
Компания Гидмаркет
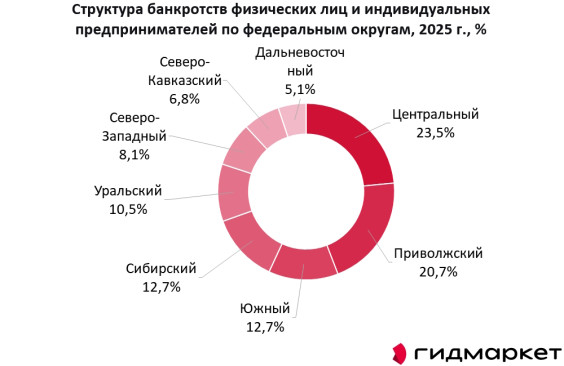
Региональный разрез банкротств в России
Корпоративные банкротства концентрируются в Центральном федеральном округе, а потребительские распределены по стране заметно равномернее
Согласно данным исследования ГидМаркет рынок услуг по банкротству в России по итогам 2025 года превысил 640 тыс. дел. За общим числом скрывается разная география, корпоративные и потребительские банкротства распределены по стране неравномерно. Это важно учитывать компаниям, которые планируют региональную экспансию.
Статья, 12 октября 2026
Компания Гидмаркет
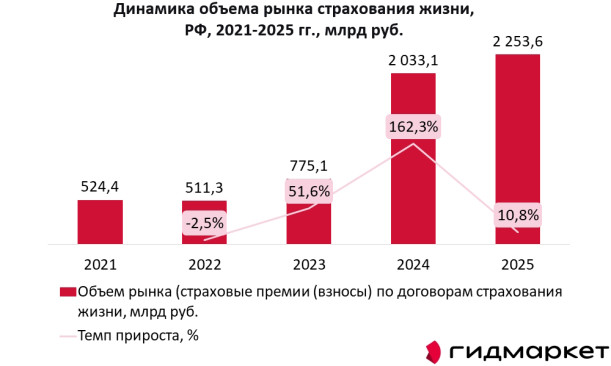
Рынок страхования жизни в России вырос в 4,3 раза за пять лет
Объем рынка страхования жизни достиг 2,3 трлн руб., а его доля в общем страховом рынке России выросла до 57%
Российский рынок страхования жизни демонстрирует один из самых высоких темпов роста среди сегментов финансового рынка. За 2021-2025 годы его объем увеличился в 4,3 раза, с 524,4 млрд руб. до 2 253,6 млрд руб.