Согласно данным исследования ГидМаркет рынок услуг по банкротству в России по итогам 2025 года превысил 640 тыс. дел. За общим числом скрывается разная география, корпоративные и потребительские банкротства распределены по стране неравномерно. Это важно учитывать компаниям, которые планируют региональную экспансию.
Корпоративные банкротства
В структуре банкротств юридических лиц и крестьянско-фермерских хозяйств наибольшая доля приходится на Центральный федеральный округ – 42,0%. Лидерство округа связано с высокой концентрацией бизнеса и более активной экономической деятельностью, что увеличивает вероятность финансовых трудностей и банкротств.
На втором месте находится Приволжский федеральный округ с долей 13,3%. Далее следуют Южный (9,1%), Сибирский (8,4%) и Уральский (7,4%) округа. Замыкают структуру Дальневосточный (4,5%), Северо-Кавказский (3,5%) и Северо-Западный (1,7%) округа.
Такой разрыв объясняется просто. Чем больше в регионе зарегистрировано компаний и чем активнее там идет предпринимательская деятельность, тем выше и число корпоративных банкротств. Столичный регион концентрирует значительную часть делового оборота страны, что напрямую отражается на статистике.
Потребительские банкротства
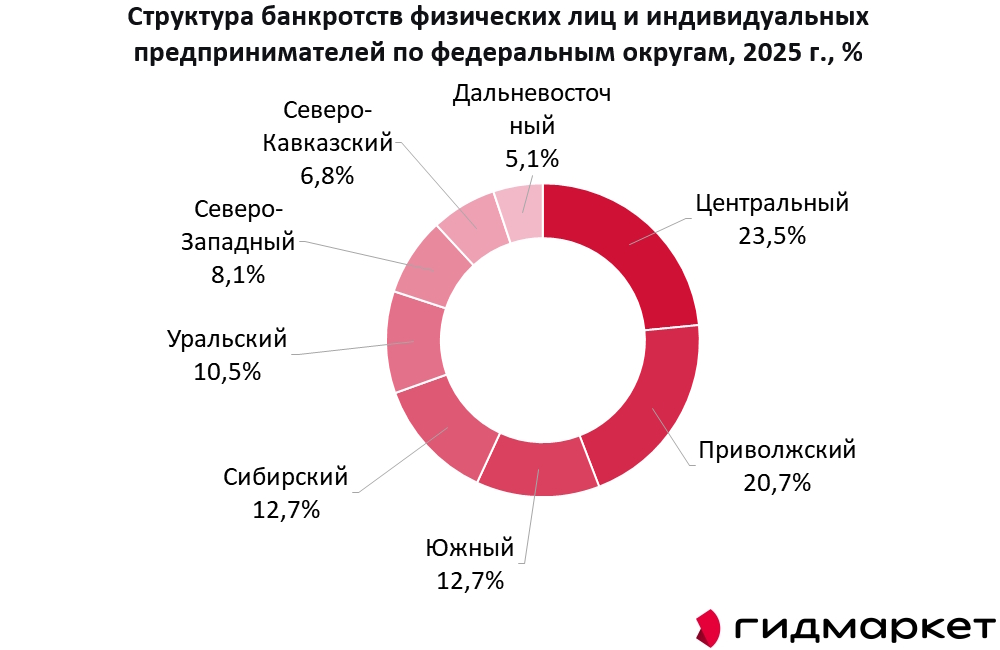
Среди банкротств физических лиц и индивидуальных предпринимателей наблюдается более равномерное распределение. Здесь почти наравне лидируют Центральный (23,5%) и Приволжский (20,7%) федеральные округа. Высокие позиции обоих округов связаны с большой численностью населения, значительной долей малого бизнеса и относительно высоким уровнем долговой нагрузки.
Далее следуют Сибирский и Южный округа с одинаковой долей 12,7%, за ними Уральский с 10,5%, Северо-Западный с 8,1%, Северо-Кавказский с 6,8% и Дальневосточный с 5,1%.
Контраст с корпоративным сегментом очевиден. Если по юридическим лицам разрыв между первым и вторым местом составляет почти 29 п.п., то по гражданам менее 3 п.п. Потребительское банкротство стало массовой процедурой, и его география отражает уже не концентрацию бизнеса, а распределение населения и долговой нагрузки.
Региональная экспансия как тренд
Развитие региональных рынков остается одним из заметных трендов отрасли. Спрос на услуги по банкротству растет в регионах, где ранее такие услуги были менее востребованы. В прогнозе до 2030 года повышение доступности услуг за пределами крупных городов названо одним из драйверов развития рынка.
Для компаний это означает, что потенциал роста лежит не только в столице. В Поволжье, Сибири и на Юге сосредоточена значительная часть потребительских банкротств, а конкуренция там ниже, чем в Москве.
Таким образом, география рынка банкротств отражает структуру экономики. Корпоративные дела тяготеют к столице, где сосредоточен бизнес. Потребительские распределены по стране и смещены в Поволжье. Региональная экспансия остается одним из драйверов роста, а наиболее привлекательными для новых игроков выглядят округа с высокой долей потребительских банкротств и умеренной конкуренцией.