Все категории
Все категории
Потребительские товары
Потребительские услуги
СМИ и реклама
Сельское хозяйство
Промышленность
Строительство и недвижимость
Тара и упаковка
Транспорт и логистика
IT и телекоммуникации
Услуги для бизнеса
Финансовые рынки, Компании
Макроэкономика
Компания Гидмаркет, 20 июля 2026

Структура и особенности рынка дейтинг-сервисов в России

Российский рынок интернет-сайтов и мобильных приложений для знакомств отличается от глобального. Социальные платформы доминируют, но растет спрос на персонализированные знакомства

Современные технологии изменили подход к знакомствам. Онлайн-платформы стали основным инструментом для поиска партнеров, а дейтинг-сервисы превратились в полноценную индустрию. Сегодня рынок этих услуг развивается, предлагая пользователям разные форматы взаимодействия. Рассмотрим, как устроен российский рынок дейтинга и чем он отличается от глобального.

Четыре направления дейтинг-сервисов

Современная классификация выделяет четыре ключевых сегмента дейтинг-платформ, каждый из которых имеет свою специфику.

Социальный дейтинг ориентирован на массовый охват аудитории. Основу таких сервисов составляют свайп-механики, низкий порог входа и элементы геймификации. Пользователи быстро листают анкеты, выбирая понравившихся, что делает процесс знакомства легким и увлекательным.

Алгоритмический мэтчмейкинг нацелен на поиск долгосрочных отношений. Такие платформы используют искусственный интеллект для оценки совместимости партнеров на основе анкетных данных, интересов и поведенческих паттернов. Это более серьезный и вдумчивый подход к знакомствам.

Нишевый дейтинг таргетирует узкие группы пользователей. Это могут быть платформы для людей с определенными религиозными взглядами, этнической принадлежностью, общими хобби или профессиональными интересами. Такие сервисы предлагают более релевантный контент для своих пользователей.

Деликатные знакомства ориентированы на приватность и специфические форматы отношений. Эти платформы делают акцент на анонимности и безопасности пользователей.

Структура российского рынка

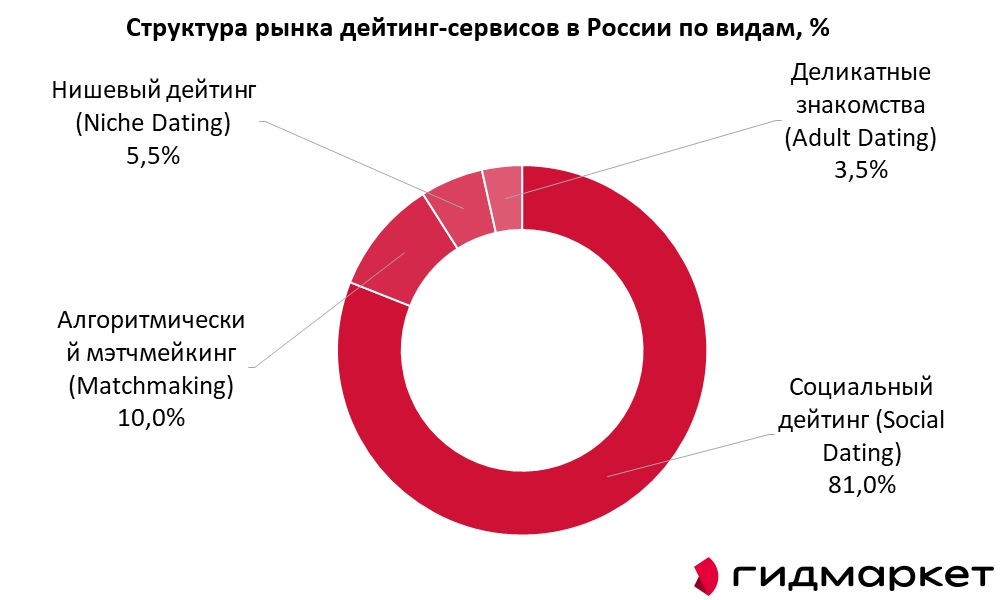
Распределение сегментов на российском рынке интернет-сайтов и мобильных приложений для знакомств существенно отличается от глобального. По оценкам ГидМаркет, на долю социального дейтинга в России приходится 81% всего рынка, что значительно выше мирового уровня. Алгоритмический мэтчмейкинг занимает 10%, а на остальные направления, включая нишевый дейтинг и деликатные знакомства, приходится 9%.

Такая структура сложилась под влиянием нескольких факторов. В первую очередь, это связано с полным или частичным уходом крупных западных игроков с российского рынка. Их место заняли отечественные платформы, которые во многом ориентируются на массовую аудиторию и привычные механики знакомств.

Кроме того, российские пользователи традиционно предпочитают простые и доступные форматы, не требующие глубокой персонализации или сложных алгоритмов. Этим объясняется доминирование социального дейтинга, где основной акцент сделан на визуальном восприятии и быстром выборе.

Перспективы развития

Несмотря на текущее преобладание массовых платформ, на рынке наблюдается постепенное усиление позиций алгоритмического мэтчмейкинга и нишевых сервисов. Пользователи все чаще ищут не просто случайные знакомства, а осмысленные отношения, что стимулирует спрос на более технологичные и персонализированные решения.

Развитие искусственного интеллекта открывает новые возможности для дейтинг-платформ. Алгоритмы становятся умнее, позволяя точнее прогнозировать совместимость партнеров и предлагать более релевантные варианты. Это делает алгоритмический мэтчмейкинг все более привлекательным для широкой аудитории.

Также растет интерес к нишевым платформам, которые объединяют людей по общим интересам, ценностям или образу жизни. Такие сервисы предлагают более глубокий уровень взаимодействия и высокую релевантность рекомендаций.

В перспективе можно ожидать роста доли этих сегментов, а также более активного внедрения искусственного интеллекта в процессы поиска партнеров и оценки совместимости. Рынок вступает в фазу качественной трансформации, где успех платформ будет определяться не только охватом аудитории, но и глубиной персонализации.
Компания Гидмаркет Маркетинговое исследование рынка интернет-сайтов и мобильных приложений для знакомств в России 2021-2025 гг., с прогнозом до 2030 г. 199 000 ₽
Материалы по теме
Статья, 20 ноября 2026 AnalyticResearchGroup (ARG) B2B-промо в банках: как скидки, партнерские сервисы и геймификация работают на привлечение клиентов Аналитики «ARG» детально изучили банковские промо для бизнеса и выяснили, как банки используют скидки, бонусы, партнерские сервисы и геймификацию для привлечения и удержания клиентов.

B2B-промо работает как инструмент привлечения и удержания клиентов

В B2B-сегменте промо-предложения и программы лояльности работают иначе, чем в потребительском сегменте. Здесь стимулирующая механика редко ограничивается простой скидкой за покупку: она становится инструментом долгосрочного взаимодействия с предпринимателями, компаниями, партнерами и дистрибьюторами.

Поскольку B2B-покупка чаще требует рационального обоснования, промо должны поддерживать не только первое подключение, но и повторные заказы, рост объема использования продуктов и удержание клиента. Поэтому ценность предложения может включать не только прямую скидку, но и бесплатный период, специальные условия, бонусы, персональную поддержку или доступ к партнерским сервисам. В банковском секторе B2B-промо также становится способом не только быстро стимулировать подключение продукта, но и показать клиенту более широкий контур сервисов, которые могут сопровождать бизнес на разных этапах его развития.
 

Статья, 19 ноября 2026 AnalyticResearchGroup (ARG) Исследование: как банковские чат-боты для бизнеса справляются с реальными клиентскими запросами Быстрый ответ в чате не всегда означает решенную проблему. Аналитики «ARG» изучили, как банковские чат-боты для бизнеса справляются с типовыми и нестандартными запросами клиентов.

Чат-боты стали привычным каналом общения для россиян, но пользовательский опыт остается неоднозначным

Чат-боты и виртуальные ассистенты уже стали частью повседневного цифрового опыта россиян: по данным «НАФИ», 9 из 10 пользователей сталкивались с такими технологиями на сайтах и в приложениях. Однако массовое распространение не означает однозначно положительного восприятия. Оценки пользователей остаются полярными: около трети респондентов оценивают опыт взаимодействия с ботами положительно, но почти столько же — отрицательно.

За год доля положительных оценок снизилась на 4 п.п., что указывает на рост требований к качеству таких решений. Особенно критично пользователи воспринимают ситуации, когда бот дает шаблонные ответы, не понимает контекст запроса или усложняет перевод к оператору.

Статья, 18 ноября 2026 AnalyticResearchGroup (ARG) Запросы на автозапчасти меняются вслед за изменением структуры российского автопарка Онлайн-продажи автозапчастей и автоаксессуаров быстро растут, а поисковый спрос по запросам в интернете отражает сезонность обслуживания автомобилей и рост доли китайских марок.

Онлайн-продажи автозапчастей и автоаксессуаров в России продолжают быстро расти. По оценкам «АКИТ», в 2024 году объем e-commerce-продаж в сегменте увеличился более чем в два раза — на 125,8%, достигнув 623,6 млрд. руб. По итогам первого полугодия 2025 года показатель составил уже 356,1 млрд. руб., что указывает на сохранение высокой роли онлайн-канала в покупке автотоваров.

Интерес пользователей к покупкам автозапчастей также остается высоким. По данным поисковой статистики Яндекса, в марте 2026 года число запросов «магазин автозапчастей» выросло на 26,7% по сравнению с предыдущим месяцем и приблизилось к 200 тыс. При этом динамика запросов остается сезонной: более высокие значения часто фиксируются весной и летом, а минимальные показатели за рассматриваемый период наблюдались в феврале 2026 года.

География спроса отражает концентрацию автомобильного рынка в крупнейших регионах. По числу запросов лидировали Москва и Московская область, Санкт-Петербург и Ленинградская область, Краснодарский край, Свердловская и Нижегородская области. При этом наибольшей региональной популярностью за последний месяц характеризовались Республика Тыва, Белгородская, Псковская, Орловская и Тамбовская области.

В разрезе запросов по маркам автомобилей лидировали запчасти для Toyota: в марте 2026 года россияне использовали соответствующий запрос более 36 тыс. раз. Среди более чем 50 проанализированных запросов по маркам за год наиболее заметный прирост показали бренды OMODA, GAC и HAVAL. Это отражает постепенное изменение структуры интереса к автозапчастям вслед за трансформацией российского автопарка и ростом присутствия китайских марок. Примечательно, что наибольшее снижение за год показали запросы, связанные с запчастями для марок Cadillac, «Москвич» и «Жигули».

Рынок онлайн-продаж автозапчастей и автоаксессуаров в России активно развивается: e-commerce становится одним из важных каналов покупки, а поисковый спрос отражает как сезонность обслуживания автомобилей, так и изменения в структуре автопарка. Дальнейшее развитие сегмента будет зависеть от ассортимента онлайн-площадок, логистики, ценовой конкуренции и способности продавцов закрывать спрос по новым и уже массовым автомобильным брендам. Получить детальную информацию о развитии рынка можно в восьмой волне исследования «AnalyticResearchGroup» «Интернет-торговля в России: автозапчасти, автотовары», выпущенной в апреле 2026 года.

Показать еще